Me congelaron la cuenta bancaria por operar P2P: qué hacer
En este artículo 7 apartados
Si tu banco congela la cuenta con una orden P2P aún abierta, un especialista de Bybit, el agente de su equipo de apelaciones que revisa la orden, te preguntará si puedes devolver el pago. Si el banco lo devuelve, la cripto vuelve a ti. Si no puede, o no contestas a tiempo, se libera al comprador, aunque tu dinero siga retenido.
Aquí tienes los pasos, qué pasa con la orden según las reglas de Bybit y a quién reclamar en tu país, con las fuentes consultadas el 15 de octubre de 2026. Muchos bloqueos empiezan con un pago que no venía del comprador; por qué eso está prohibido lo explico en la guía sobre pagos de terceros en P2P.
Qué hacer en las primeras horas
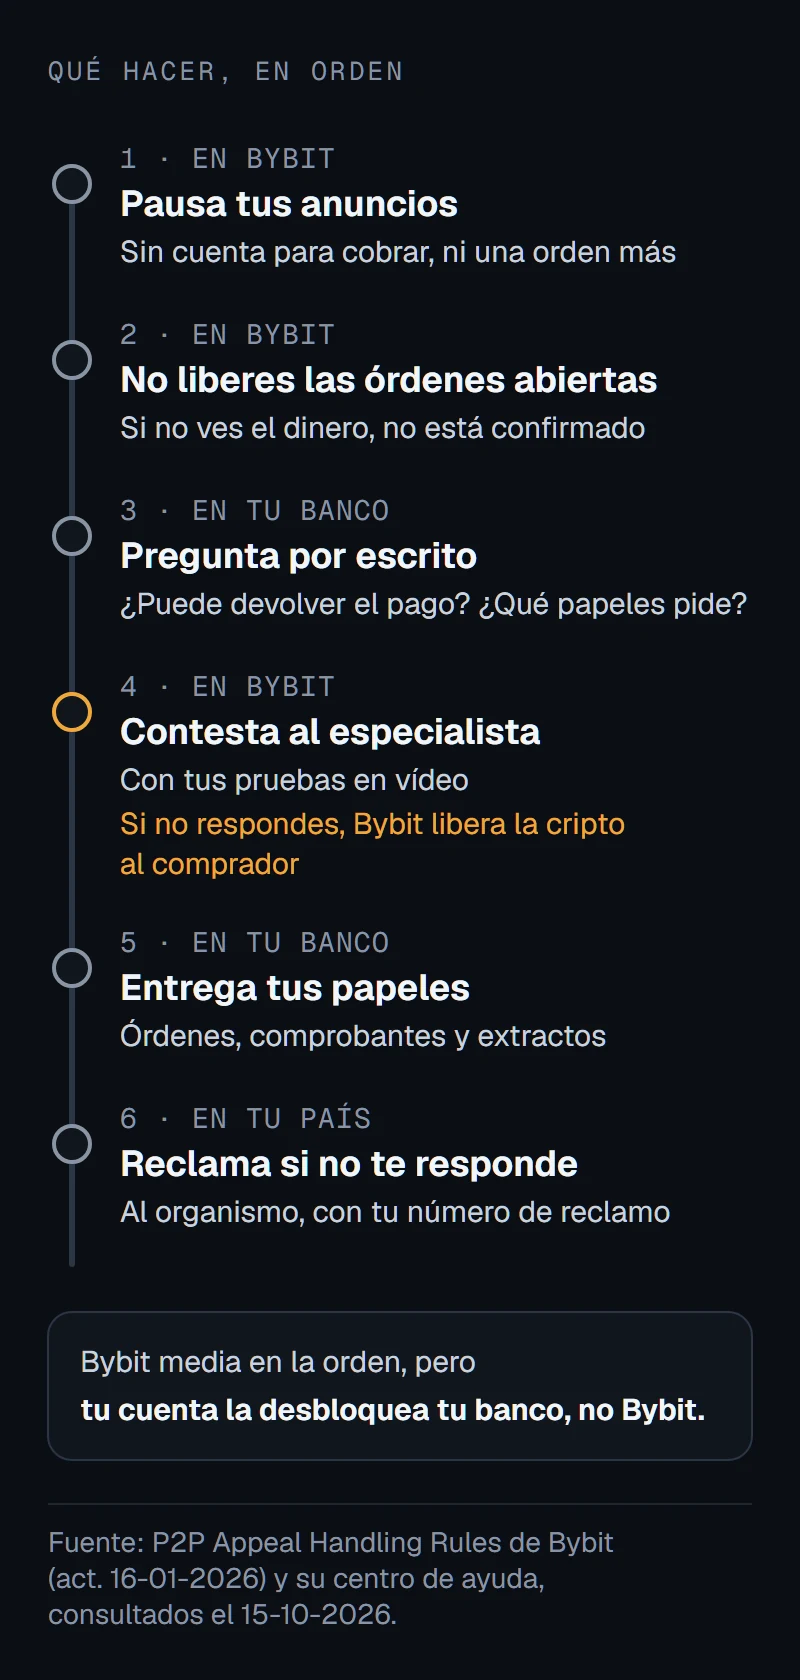
Tienes dos frentes abiertos, Bybit y tu banco, cada uno con su reloj. Este orden evita que uno estropee el otro:
 (abrir la imagen a tamaño completo en una pestaña nueva)
- Pausa tus anuncios. Sin cuenta para cobrar, cada orden nueva es un problema más. Cómo hacerlo está en la guía para pausar tus anuncios de Bybit P2P.
- No liberes ninguna orden abierta porque el comprador te diga que pagó. Si no puedes ver el dinero en tu cuenta, no está confirmado.
- Pregunta a tu banco, por escrito, si puede devolver los pagos recibidos de las órdenes afectadas y qué documentos necesita. Guarda el número de reclamo o el correo.
- Contesta al especialista, con tus pruebas en vídeo. Graba los movimientos y los avisos del banco que tengas a la vista: en una apelación, Bybit solo acepta pruebas en vídeo. Abre o sigue la apelación de cada orden afectada y contesta dentro del plazo que te dé, con lo que te haya dicho el banco. Si el banco aún no te ha contestado cuando vence ese plazo, responde igualmente con lo que tengas: tu número de reclamo y que estás esperando su respuesta.
- Entrega tus papeles al banco. Qué documentos llevar lo tienes más abajo.
- Reclama al organismo de tu país si el banco no responde a tiempo. Más abajo está cuál es en cada país.
Pregunta antes al banco que a Bybit porque tu respuesta al especialista depende de si el pago se puede devolver.
Soy el fundador de P2P4YOU, así que tenlo en cuenta al leer esto. Si lo usas, su interruptor general retira tus anuncios de Bybit y, al reactivarlo, vuelven los mismos: es el primer paso de esta lista. La herramienta ajusta el precio de tus anuncios con tus reglas, pero no custodia fondos ni libera cripto: esa decisión es tuya. Si te interesa automatizar el precio, puedes probar P2P4YOU 7 días.
Por qué el banco bloquea una cuenta que opera P2P
Tu banco no ve una orden de Bybit. Ve muchas transferencias entrantes y salientes con personas que no conoce, en una cuenta personal. La página de Bybit sobre apelaciones en revisión (actualizada el 25 de noviembre de 2025) lo dice sin rodeos: en muchos países, las cuentas bancarias personales no se pueden usar para fines comerciales ni de trading. Por eso algunos bancos congelan las transferencias que pueden servir para operar.
Además, el banco puede pedirte que justifiques de dónde viene tu dinero. En Argentina, por ejemplo, la Resolución UIF 199/2024 le pide, según el riesgo del cliente, documentación sobre su actividad y el origen de sus fondos. Y señala como alerta operar con fondos de terceros o mover importes que no encajan con la actividad. La misma norma aclara que la falta de documentación no convierte, por sí sola, una operación en sospechosa. En Uruguay, la Ley 19.574 pide seguir la relación con el cliente, incluido el origen de los fondos cuando sea necesario.
Un reporte de operación sospechosa es el aviso que el banco envía, en reserva, a la unidad de inteligencia financiera de su país cuando un movimiento no le cuadra. Si lo ha enviado, la ley le prohíbe decírtelo. Es un estándar internacional del GAFI, como recoge el GAFILAT en un análisis de 2020. Por eso a veces el banco no te da el motivo. Insistir en saberlo suele servir de poco; entregar la documentación que te pidan, sí.
Qué pasa con la orden en Bybit
Las Reglas de apelación de Bybit (actualizadas el 16 de enero de 2026) tienen una regla para este caso: la cuenta del vendedor se congela después de recibir el pago. Lo que pasa depende de en qué momento llega el bloqueo:
| Momento | Qué hace Bybit |
|---|---|
| Orden abierta | El especialista te pregunta si puedes devolver el pago. Si el banco lo devuelve, cancela la orden y la cripto vuelve a ti. Si no es posible en el plazo dado, o no respondes, da el pago por aceptado y libera la cripto al comprador |
| Orden completada | Si demuestras que el bloqueo lo causó el pago del comprador, este debe ayudar y cooperar para desbloquear tu cuenta |
La página de apelaciones en revisión añade el paso práctico. Consultas a tu banco y le dices a Bybit si quieres seguir con la orden o cancelarla. Si sigues, la orden se completa cuando se resuelvan los pagos. Si cancelas, Bybit inicia la devolución al comprador del dinero que está en tu cuenta. Esa devolución puede retrasarse o quedar suspendida, y solo se procesa cuando la cuenta se desbloquee.
Ten presentes cuatro límites. Bybit no tiene relación comercial con tu banco: el desbloqueo depende del banco. Sus reglas dicen que no responde del riesgo de cumplimiento de las operaciones en moneda local. Puede no intervenir si el hecho ocurrió más de 60 días antes de abrir la disputa. Y si el pago venía de un tercero, sus condiciones dicen que el vendedor que lo acepta, o no lo devuelve en 48 horas, asume la pérdida.
Cómo apelar y qué vídeo grabar está en la guía de apelaciones en Bybit P2P. Si lo que pasó es que el pago se revirtió, el caso es otro: lo cuento en la guía de contracargos en P2P.
Qué documentos llevar al banco
Tu objetivo es demostrar de dónde viene cada ingreso y que la actividad es tuya. Reúne:
- Tu identificación y tus datos actualizados, los mismos que tiene el banco.
- El historial de órdenes de Bybit de los movimientos bloqueados: fecha, importe, contraparte y estado.
- Los comprobantes de cada pago y el chat de la orden, donde se ve qué se acordó.
- Los extractos o estados de cuenta del periodo, con cada ingreso señalado junto a su orden.
- Tu declaración de impuestos u otra prueba de tu actividad, si la tienes.
- Una explicación breve por escrito de qué haces: compras y vendes cripto en Bybit, con cuentas a tu nombre.
Entrega solo documentos reales y completos. Si el bloqueo viene de una orden judicial o fiscal, y no de una revisión del banco, consulta a un abogado: ya no se resuelve solo con el banco.
Si el banco no responde: a quién reclamar en tu país
En casi todos estos países, primero reclamas a tu entidad y guardas el número de reclamo. Si no responde a tiempo o la respuesta no te convence, acudes al organismo. Estos son los de cada país, según sus páginas oficiales:
| País | Después del reclamo al banco |
|---|---|
| Argentina | Banco Central (BCRA), en línea y gratis, si pasan 10 días hábiles sin respuesta o no te satisface |
| Bolivia | Defensoría del Consumidor Financiero de la ASFI, en segunda instancia |
| Colombia | Defensor del Consumidor Financiero de tu entidad o queja ante la Superintendencia Financiera |
| Ecuador | Superintendencia de Bancos, después de agotar el reclamo en tu entidad |
| México | CONDUSEF; la institución tiene hasta 45 días naturales para responderte |
| Paraguay | Oficina de Atención al Consumidor Financiero del Banco Central del Paraguay |
| Perú | Indecopi; la entidad tiene 15 días hábiles para resolver. Si incumple una norma, denuncia ante la SBS |
| Uruguay | Banco Central del Uruguay (BCU), si en 15 días corridos (prorrogables) no hay respuesta o no te satisface |
Hay matices. En Perú puedes ir directamente a Indecopi, sin esperar a tu entidad. En Colombia, ir al defensor no es requisito para acudir a la Superintendencia. En Uruguay, la Superintendencia avisa de que no ordena devoluciones: eso corresponde a la Unidad de Defensa del Consumidor (UDECO). El reclamo sirve para que te respondan y en plazo; no esperes que anule la revisión del banco.
Cómo reducir el riesgo de que vuelva a pasar
Nada lo elimina del todo, pero hay hábitos que lo hacen menos probable y te dejan mejor parado si pasa:
- Habla con tu banco antes de usar una cuenta para P2P. Pregunta si tu tipo de cuenta admite esta actividad o si te conviene otra.
- Usa una cuenta a tu nombre y solo para esto. Binance lo recomienda en su guía para prevenir bloqueos, y facilita justificar cada movimiento.
- Cobra solo del titular verificado. Las condiciones de Bybit exigen cuentas a nombre del usuario verificado. Un pago de otra persona es el origen típico de la estafa de triangulación en P2P.
- Escribe en tus condiciones que el comprador no ponga en el concepto palabras como «USDT», «P2P» o «Bybit». Las condiciones de Bybit ya se lo prohíben, y sus reglas de apelación tienen en cuenta que tú lo hayas avisado: si aun así lo hace, las comisiones de la devolución las paga él. Eso no sustituye a ser transparente con tu banco: si te pregunta, la respuesta es tu documentación.
- No pidas anular un pago que tarda en llegar. Bybit avisa de que solicitar la revocación puede traer riesgos de cumplimiento y acabar con cuentas bloqueadas.
- Nunca uses cuentas de otras personas ni varias cuentas de Bybit: las dos cosas incumplen sus reglas.
Y desconfía de quien te ofrezca «desbloquear» tu cuenta a cambio de dinero. Un bloqueo bancario lo levanta tu banco o una autoridad, nadie más.
Preguntas frecuentes
¿Bybit puede desbloquear mi cuenta bancaria?
No depende de Bybit. No tiene relación comercial con los bancos ni con los métodos de pago que aparecen en su plataforma: el desbloqueo es cosa de tu banco. Lo que sí hace Bybit es mediar en la orden afectada: cancelarla si el pago se devuelve o completarla si sigues adelante.
¿Debo liberar la cripto si mi cuenta está congelada?
No mientras no puedas confirmar el pago en tu cuenta. Contesta al especialista: si el banco puede devolver el pago, la orden se cancela. Si el banco no puede devolverlo, o no contestas en el plazo, las reglas de Bybit dan el pago por aceptado y liberan la cripto al comprador.
¿Por qué el banco no me dice el motivo del bloqueo?
A veces no puede. Si envió un reporte de operación sospechosa, la ley le prohíbe revelarlo, según los estándares del GAFI. Pídele por escrito qué documentos necesita y entrégaselos.
¿Cuánto tarda en desbloquearse la cuenta?
No hay un plazo general: depende del banco y del motivo. Lo que sí tiene plazo es la respuesta a tu reclamo en varios países. Por ejemplo, 15 días hábiles en Perú, 45 días naturales en México o 15 días corridos en Uruguay.
Sigue leyendo
 Seguridad P2P · 11 minActivos bloqueados en una orden P2P de Bybit: por qué pasa y cómo se resuelvequién puede soltar tu cripto en cada estado de la orden mientras resuelves lo del banco.
 Seguridad P2P · 10 minEstafas P2P más comunes en 2026, vistas desde el lado del anunciantelos pagos de origen dudoso que acaban en una cuenta bloqueada.
 Margen y arbitraje · 20 minArbitraje P2P de criptomonedas: guía honesta 2026 (riesgos, costes y cómo medir tu margen real)el riesgo bancario junto al resto de costes y riesgos de operar.
Fuentes oficiales
Consultadas el 15 de octubre de 2026
- Bybit, P2P Appeal Handling Rules (se abre en una pestaña nueva) (PDF, act. 16-ene-2026).
- Bybit, Posibles razones por las que aún se está revisando mi apelación P2P (se abre en una pestaña nueva) (act. 25-nov-2025).
- Bybit, Condiciones de uso del servicio P2P (se abre en una pestaña nueva) (act. 15-nov-2024).
- Binance, How to Prevent My Bank Account from Being Frozen in P2P Transactions (se abre en una pestaña nueva) (publ. 6-dic-2019).
- Uruguay, IMPO, Ley N.º 19.574, Ley Integral contra el Lavado de Activos (se abre en una pestaña nueva) (2017).
- GAFILAT, Análisis de la implementación de las Recomendaciones 18 y 21 del GAFI (se abre en una pestaña nueva) (PDF, ene-2020).
- Argentina, UIF, Resolución 199/2024 (se abre en una pestaña nueva) (Boletín Oficial, 19-dic-2024).
- Argentina, BCRA, Reclamar por productos o servicios financieros (se abre en una pestaña nueva).
- Bolivia, ASFI, Derechos del Consumidor Financiero (se abre en una pestaña nueva) (PDF, 2025) y nota de prensa 7/2018 sobre reclamos de primera y segunda instancia (se abre en una pestaña nueva) (15-feb-2018).
- Colombia, Superintendencia Financiera, Quejas contra entidades vigiladas (se abre en una pestaña nueva) (mod. 15-nov-2023).
- Ecuador, Superintendencia de Bancos, Análisis y resolución al reclamo presentado por el usuario (se abre en una pestaña nueva) (ficha del trámite en gob.ec, PDF, act. 7-oct-2024).
- México, CONDUSEF, ¿Problemas con una institución financiera? (se abre en una pestaña nueva) (act. 15-may-2026).
- Paraguay, Banco Central del Paraguay, Preguntas frecuentes de Atención al Consumidor Financiero (se abre en una pestaña nueva).
- Perú, El Peruano, Ley N.º 31763 (se abre en una pestaña nueva) (4-jun-2023), y SBS, Denuncias (se abre en una pestaña nueva).
- Uruguay, gub.uy, Denuncias de usuarios del sistema financiero (se abre en una pestaña nueva) (act. 5-oct-2026).
Revisión editorial: datos comprobados contra las fuentes oficiales de Bybit, Binance, el GAFILAT y los organismos de cada país el 15 de octubre de 2026. Si una política cambia, actualizamos el artículo y su fecha.
Sobre el autor
Sergio Vergara es el fundador de P2P4YOU. Opera como anunciante P2P en Bybit, donde llegó a ser anunciante verificado (VA) de nivel Bronce y suma más de 1.000 valoraciones positivas. Viene del diseño web: durante años creó sitios para clientes. Hoy diseña con inteligencia artificial el software que automatiza su propia operativa P2P.