
Qué pagos se pueden revertir en P2P según el método y el país
En este artículo 6 apartados
Revertir un pago es que el dinero que cobraste salga de tu cuenta y vuelva a quien te pagó. En P2P, eso suele pasar cuando ya liberaste la cripto. Lo que cambia de un país a otro es quién puede pedirlo, por qué motivo, quién lo ejecuta y en cuánto tiempo.
Esta guía compara, país por país, lo que dicen los bancos centrales y los reguladores, visto desde el que cobra. Para ver qué métodos se usan en cada país, la guía de métodos de pago P2P en Bybit por país los reúne en una tabla.
Yo opero sobre todo en pesos argentinos y no he vivido una reversión en cada uno de estos países. Lo que sigue sale de normas oficiales leídas el 6 de noviembre de 2026, no de casos.
Cinco formas de que un pago vuelva (y no son lo mismo)
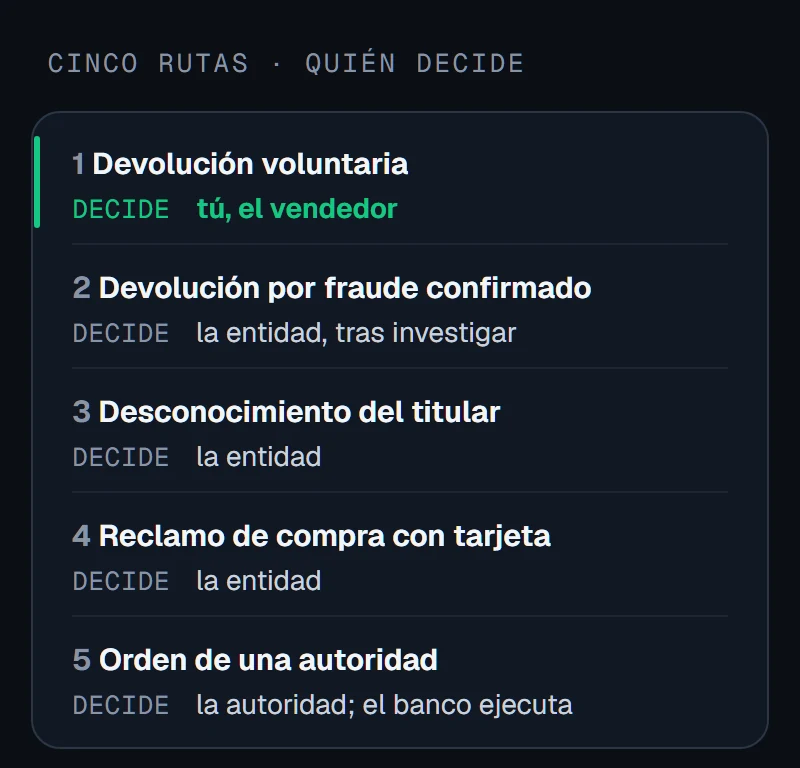
Desde el lado del vendedor, el dinero puede salir de tu cuenta por cinco caminos. Conviene separarlos, porque en uno decides tú y en los demás no.
- Devolución voluntaria. Quien pagó se equivocó y pide que le devuelvas el dinero. Tú decides. En Bre-B, el sistema de pagos inmediatos de Colombia, el receptor tiene 5 días calendario para aceptar o rechazar.
- Devolución por fraude confirmado. La ejecuta la entidad, no tú. En Bre-B, si la investigación confirma el fraude, el receptor devuelve en 2 días hábiles, solo si tiene fondos.
- Desconocimiento del titular. El dueño de la cuenta que pagó dice que él no hizo esa operación. En Chile, la ley de fraudes incluye las transferencias electrónicas.
- Reclamo de una compra con tarjeta. Es el contracargo de tarjeta y la «reversión del pago» del comercio electrónico. Lo veo más abajo, porque está pensado para otra situación.
- Orden de una autoridad. En México, el banco receptor debe devolver una transferencia SPEI si una autoridad judicial o administrativa impide que la cuenta reciba depósitos.
 (abrir la imagen a tamaño completo en una pestaña nueva)
La palabra «irrevocable» no cierra estas vías. Las Reglas del SPEI del Banco de México (Circular 14/2017, 4 de julio de 2017) dicen que las órdenes aceptadas son «firmes, irrevocables» (Regla 18a).
Y la misma circular obliga al banco receptor a devolver una orden presuntamente fraudulenta (Regla 23a).
Firme quiere decir que el banco que envía ya no puede cancelar la orden una vez liquidada (Reglas 17a y 18a). No quiere decir que el dinero no pueda volver.
Tabla: qué dice cada país sobre revertir un pago
Los métodos son los más vistos en la guía de métodos de pago, con la instantánea del 9 de octubre de 2026 (Uruguay y Ecuador, del 6 de noviembre): el libro cambia cada día. Las normas se leyeron el 6 de noviembre de 2026.
| País | Qué dice la norma | Vías y plazos que fija | Métodos más vistos |
|---|---|---|---|
| Argentina | El BCRA llama irrevocables a los pagos con transferencia a comercios. Entre dos personas no encontré regla | En transferencias iniciadas por un comercio, cada esquema fija cómo se tramitan los desconocimientos | Mercado Pago, Lemon Cash, Banco Brubank, transferencia, Ualá |
| Bolivia | Sin verificar: no pude leer el reglamento del BCB | Reclamo: tu banco responde por escrito en 5 días hábiles; después, la ASFI | Banco Unión, Banco Económico, Banco de Crédito, Ganadero, Mercantil Santa Cruz |
| Chile | La Ley 20.009 cubre fraudes con tarjetas y con transferencias electrónicas | Reclamo en 30 días hábiles desde el aviso; restitución en 10 días hábiles bajo un umbral | Transferencia, Banco Estado, Mercado Pago, Banco Falabella, MACH |
| Paraguay | Sin verificar: no pude abrir el reglamento del BCP | Reclamo: primero la entidad; después, la oficina de consumidores del BCP | ueno bank, Bank Transfer Paraguay, Banco Familiar, Continental, Itaú |
| Uruguay | El BCU: «Las transferencias son irrevocables» | Error de cuenta: solo con el consentimiento de quien recibió o por la justicia | Prex, Itaú Uruguay, OCA Blue, Red Pagos |
| Colombia | Bre-B admite devolución entre personas; la reversión, solo en pagos a comercios | Voluntaria: el receptor decide en 5 días calendario. Fraude: investigación de hasta 10 días calendario y devolución en 2 días hábiles | Nequi, Bancolombia, Llaves Bre-B, Daviplata, Davivienda |
| Perú | La irrevocabilidad la fija la Ley 29440; fraude y reclamos son de cada entidad | El BCRP no fija plazos de devolución. Reclamo a la entidad: 15 días hábiles | Interbank, Plin, Yape, Banco de Crédito (BCP) |
| Ecuador | Pago en tiempo real del BCE: la orden es irrevocable una vez recibida | Si se rechaza, la resuelven las partes «fuera del sistema» | Banco Pichincha, Banco Guayaquil, Produbanco |
| México | SPEI: órdenes aceptadas «firmes, irrevocables» | Devolución obligatoria por presunto fraude u orden de autoridad. Aclaración en tu banco: hasta 45 días naturales | Transferencia, STP, Mercado Pago, BBVA, Banorte |
Cómo leer cada fila
- Argentina. Lo de «irrevocables» sale de la página del BCRA sobre Transferencias 3.0 y vale para pagos con transferencia a comercios. El texto ordenado del BCRA sobre transferencias (8 de septiembre de 2026) deja a cada esquema los desconocimientos de transferencias iniciadas por un comercio (aceptador).
- Chile. La Ley 20.009, en su versión del 30 de mayo de 2024, admite reclamar operaciones de hasta 60 días antes del aviso. Según la CMF, el umbral de restitución es de 35 UF y la entidad debe probar que la operación fue autorizada.
- Colombia. Las reglas de Bre-B están en la Circular DSP-465 del Banco de la República (31 de marzo de 2026). Valen si el pago entra por Bre-B; las devoluciones se tramitan con las entidades, no con el Banco de la República.
- Perú. La Circular 0022-2025 del BCRP es del 5 de diciembre de 2025. Según su artículo 6, las entidades «son responsables del manejo y resolución de casos de fraude, atención de reclamos, de resolución de disputas».
- Ecuador. La frase sale del catálogo del Sistema Integrador de Pagos del BCE (marzo de 2026), para el pago en tiempo real. No describe el sistema que procesa por cortes a lo largo del día.
- Uruguay. Los artículos 71 a 73 de la Ley 19.210, que obligan a devolver en un día hábil, solo valen para el débito automático. No para transferencias.
Las condiciones de cada billetera, como Yape, Nequi o Mercado Pago, no son norma de un regulador. Por eso no las uso para decir si un método se revierte o no.
Paraguay y Bolivia: lo que no pude verificar
No he podido leer una regla pública sobre revertir transferencias en ninguno de los dos países. La web del Banco Central del Paraguay bloqueó la lectura, y el reglamento de pagos del Banco Central de Bolivia está publicado como imagen escaneada.
Así que no te digo si allí un pago se revierte o no. Pregúntalo a tu banco por escrito.
Si no te responde, en Bolivia reclamas ante la Defensoría del Consumidor Financiero de la ASFI (línea gratuita 800 103 103). En Paraguay, ante la Oficina de Atención al Consumidor Financiero del BCP.
Dos reglas de «reversión» pensadas para otra situación
Las normas de reversión más conocidas se escribieron para compras con tarjeta o en comercios, no para una transferencia entre dos personas.
- Colombia. La «reversión del pago» del Estatuto del Consumidor (Ley 1480 de 2011, artículo 51) cubre ventas de bienes por comercio electrónico pagadas con tarjeta u otro instrumento electrónico. Sus causas son el fraude, la operación no solicitada y el producto no recibido o defectuoso.
- México. Según la CONDUSEF (página del 15 de mayo de 2026), un cargo en tarjeta que no reconoces se aclara con tu banco. El banco debe responder en un máximo de 45 días naturales.
Un pago P2P es la transferencia de una persona a otra por una orden de cripto. No te digo si estas normas alcanzan o no a tu caso: eso lo decide la entidad o un juez. Lo que sí puedes saber es si el método que aceptas es una tarjeta o una pasarela de compra.
Bybit pone un ejemplo en su página de disputas (3 de mayo de 2026). Un pago de PayPal de «Amigos y familiares» generalmente no se puede anular; uno de «Bienes y servicios», normalmente sí.
Qué hacer antes de aceptar un método
La tabla no sustituye a tu banco. Antes de añadir un método a tu anuncio:
- Pregunta por escrito a tu banco o billetera qué pasa si quien te paga dice que fue fraude, quién ejecuta la devolución y en qué plazo. Guarda la respuesta con su fecha.
- Libera solo con el dinero acreditado en tu cuenta. Las normas leídas cuentan desde ahí. Bre-B solo admite devolución si el dinero ya se acreditó, y SPEI deja cancelar una orden mientras no se liquidó.
- Comprueba que paga el comprador verificado. Si te paga un tercero, las condiciones P2P de Bybit (15 de noviembre de 2024) te dejan devolverle el pago en 48 horas.
- No pidas tú anular un pago que tarda. Bybit avisa (25 de noviembre de 2025) de que solicitar la revocación puede traer riesgos de cumplimiento y bloqueos de cuentas bancarias.
- Si el error es tuyo como comprador, la página de disputas de Bybit te dice que pidas a tu banco la anulación. Y prevé el caso de que no sea posible.
Si lo que pasa es que tu banco congela la cuenta después de cobrar, no es una reversión. Lo explico en la guía sobre qué hacer si te congelan la cuenta bancaria por P2P.
Soy el fundador de P2P4YOU, así que tenlo en cuenta al leer esto. P2P4YOU ajusta el precio de tus anuncios en Bybit por la API oficial, con tus reglas.
No marca pagos como recibidos ni libera cripto: comprobar el pago sigue siendo tu trabajo. Si quieres que tu anuncio siga compitiendo mientras lo haces, puedes probar P2P4YOU 7 días.
Cómo encaja con lo que hace Bybit
Esta tabla cuenta lo que dicen los bancos centrales. Lo que hace Bybit cuando el pago ya se revirtió, si lo trata como fraude y cuánto tiempo tienes para apelar, está en la guía de contracargos en P2P.
Si cobras con el Balance de Bybit, el pago de la orden va de la Cuenta de Fondos del comprador a la tuya, dentro de Bybit, según su guía del saldo fiat (12 de enero de 2026). Cómo funciona y cuándo aparece tu banco, en la guía sobre operar P2P con el Balance de Bybit.
Preguntas frecuentes
¿Una transferencia instantánea se puede revertir?
En los países donde leí la norma, la orden queda firme entre bancos. Pero según el país hay vías para que el dinero vuelva: devolución voluntaria, devolución por fraude confirmado u orden de una autoridad. La tabla de arriba resume cada país.
¿Puede mi comprador pedir a su banco que le devuelvan el dinero?
Puede pedirlo. Si dice que se equivocó, en Bre-B decides tú. Si alega fraude, investiga la entidad. Y según las reglas de apelación de Bybit, alegar en falso que no autorizó el pago se trata como fraude.
¿Qué método conviene aceptar para vender?
No hay un ranking oficial. Depende de lo que diga la norma de tu país y de las condiciones de tu entidad. Pregúntale a tu banco qué vías de devolución tiene el método antes de aceptarlo.
¿Qué pasa en Paraguay y Bolivia?
No encontré una regla pública que pudiera leer. Pregunta a tu banco por escrito y, si no responde, reclama ante la ASFI en Bolivia o ante el BCP en Paraguay.
Sigue leyendo
 Seguridad P2P · 20 minPagos de terceros en P2P cripto: qué hacer como comerciantepor qué Bybit no admite que te pague alguien distinto del comprador y qué hacer si pasa.
 Seguridad P2P · 9 minApelaciones en Bybit P2P: cómo funcionan, cuánto tardan y qué pruebas sirvenqué pruebas sirven si una orden termina en disputa.
 Margen y arbitraje · 14 min¿Es legal el arbitraje P2P? Lo que dicen las fuentes oficiales por paíslo que dicen las fuentes oficiales de cada país sobre operar P2P.
Fuentes oficiales
Consultadas el 6 de noviembre de 2026
- Banco de México en el Diario Oficial de la Federación, Circular 14/2017, Reglas del SPEI (se abre en una pestaña nueva) (4-jul-2017; con reformas posteriores).
- Banco de la República, Boletín de la Junta Directiva n.º 10 de 2026, Circular DSP-465, Anexo 4 (Bre-B) (se abre en una pestaña nueva) (31-mar-2026).
- Biblioteca del Congreso Nacional de Chile, Ley 20.009 (se abre en una pestaña nueva) (versión del 30-may-2024).
- Banco Central del Uruguay, Tipos de medios de pago (se abre en una pestaña nueva) (sin fecha; consultada el 6-nov-2026).
- Banco Central de la República Argentina, Transferencias 3.0 (se abre en una pestaña nueva) (sin fecha; consultada el 7-nov-2026).
- Comisión para el Mercado Financiero, CMF Educa, Ley de Fraudes (se abre en una pestaña nueva) (sin fecha; consultada el 7-nov-2026).
- Función Pública de Colombia, Ley 1480 de 2011, Estatuto del Consumidor (se abre en una pestaña nueva) (artículo 51; consultada el 7-nov-2026).
- Bybit, Seguridad en el trading P2P y soluciones de disputas (se abre en una pestaña nueva) (act. 3-may-2026).
- Bybit, Cómo utilizar el saldo de Fiat para operaciones P2P (se abre en una pestaña nueva) (act. 12-ene-2026).
Revisión editorial: datos comprobados contra las fuentes oficiales el 6 de noviembre de 2026. Las normas de pagos cambian; si cambian, actualizamos el artículo y su fecha.
Sobre el autor
Sergio Vergara es el fundador de P2P4YOU. Opera como anunciante P2P en Bybit, donde llegó a ser anunciante verificado (VA) de nivel Bronce y suma más de 1.000 valoraciones positivas. Viene del diseño web: durante años creó sitios para clientes. Hoy diseña con inteligencia artificial el software que automatiza su propia operativa P2P.